도시개발법상 결합개발을 활용한 한국형 용적이양제 도입방안에 관한 연구
 ; 조미정**
; Cho, Mi-Jeong**
Abstract
This study identifies the structural legal barriers to a direct, transaction-based transferable development rights (TDR) system in Korea—namely, potential conflict with the numerus clausus principle (Article 185 of the Civil Act) and the absence of a public registration mechanism—and proposes, as a realistic alternative, designing a Korean-style TDR system that would link the district combination method under the Urban Development Act with the land replotting scheme. Unlike conventional direct-transaction TDR, which treats unused floor area ratio (FAR) as an independent private right (development right) severable from land ownership, the proposed method involves adjusting FAR through a public-law planning decision to designate a physically separated conservation zone (sending area) and development zone (receiving area) as a single urban development district, combined with the land replotting procedure. Through a literature review and analysis of statutes and case law, this study examines the legal limits of direct-transaction TDR. It comparatively analyzes the district-combination and combined-building systems under the Urban Development Act, the Act on the Improvement of Urban Areas and Residential Environments, and the Building Act, proposing legislative measures for (1) amending the Urban Development Act; (2) reforming public disclosure-related statutes; (3) reforming tax-related statutes; and (4) improving the land replotting provisions and administrative guidelines under the Urban Development Act. The analysis suggests that combining the land replotting scheme allows unused FAR to be rationally valued and settled as land or cash, thereby mitigating concerns over property rights infringement and compensation disputes within the existing legal framework. However, the study acknowledges that the institutional effects identified here are the product of theoretical and doctrinal analysis rather than empirical verification through actual project application and that further research is required to draft specific statutory provisions and design incentive structures for stakeholders.
Keywords:
TDR, District Combination, Urban Development Act, Numerus Clausus Principle, Land Replotting Method키워드:
용적이양제, 결합개발, 도시개발법, 물권법정주의, 환지방식Ⅰ. 서 론
우리나라의 도시성장은 대규모 택지개발과 평면적 확장을 중심으로 진행되어왔다, 그러나 도시성숙기에 접어들면서 기성시가지의 노후화와 지역 간 불균형 발전이 심화되고 있으며, 문화재 및 자연경관 보호라는 공익적 가치와 사유 재산권 보호라는 사익적 가치 사이의 충돌도 심화되고 있다.
이는 국토자원은 국가의 보호를 받으며, 국가는 균형있는 국토 개발과 이용을 위하여 필요한 계획을 수립한다는 헌법적 가치를 실현하기 위한 용도지역제 틀 내에서 역사·문화적 정체성이 강한 지역에 가해지는 중첩적 규제로 토지소유자의 재산권 행사를 본질적으로 제약할 뿐만 아니라, 법정 용적률조차 활용하지 못하게 함으로써 토지이용의 비효율성과 형평성 문제를 야기하고 있다. 특히 서울·경주·부여와 같이 보존 가치가 높은 도시는 고도 제한 및 문화재 보호 규제로 인해 개발이 제한된 토지가 다수 존재하며, 이는 단순한 비효율을 넘어 특정 개인에게 공익을 위한 과도한 희생을 전가한다는 측면에서 형평성 논란을 초래한다(이미애, 2017).
이러한 불균형을 해소하기 위하여 규제지역 토지소유자에게는 시장 기반의 보상을 제공하고, 개발 수요지에는 추가적인 개발 잠재력을 공급하는 ‘용적이양제(Transferable Development Rights, 이하 TDR)’의 도입이 지속적으로 논의되어 왔다.
TDR은 규제와 개발의 조화를 도모하고 별도의 공공재정 투입 없이 손실보상과 개발이익 조정을 가능하게 한다는 점에서 유력한 도시관리 정책으로 평가받는다. 그러나 토지 소유권과 분리된 ‘미사용 용적률’을 새로운 재산권으로 인정하고 거래를 허용하는 방식은 현행 민법상 물권법정주의를 포함한 물권법 체계 및 헌법상 재산권 보장 원칙과 충돌할 소지가 크다. 즉, 새로운 독립 물권의 창설을 전제로 하는 직접거래형 TDR1) 도입은 제도적·법리적 한계에 직면해 있는 실정이다.
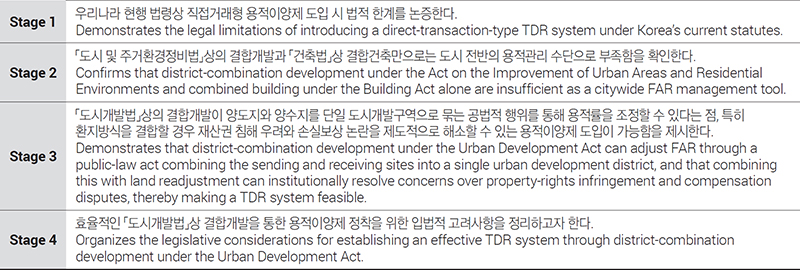
이에 본 연구는 ‘직접거래형 TDR’의 직접 도입 한계점을 살피고 TDR 도입의 유력한 수단으로 주목받고 있는 「도시개발법」상 ‘결합개발’ 방식을 활용한 ‘한국형 용적이양’ 목적을 달성할 수 있는 입법적 보완사항을 살펴보고자 한다. 「도시개발법」상 결합개발은 물리적으로 분리된 둘 이상의 지역을 하나의 도시개발구역으로 지정하여 용적률을 탄력적으로 조정할 수 있게 하는 제도로2) 보전지역(규제지역, 양도지)의 ‘미사용 용적률’을 활용지역(개발 지역, 양수지)으로 이전함으로써 사실상의 TDR 기능을 수행할 수 있다.
본 연구에서 ‘한국형 용적이양제’라고 지칭하는 것은 도시계획 결정 인허가권자의 공법상 계획재량에 따라 용적률을 조정하고 배분하는 것을 의미한다. 본 연구가 특히 「도시개발법」상 환지방식에 중점을 두는 이유는 환지방식이 정리 전·후 토지가치의 균형을 전제로 환지계획을 수립하여 용적률 이전에 따른 손실을 별도의 사법상 대가 교환 없이도 공법상 계획 수립 등의 절차 내에서 합리적으로 보상할 수 있기 때문이다.
본 연구는 「도시개발법」상 결합개발을 활용하되 특히 환지방식(혼용방식 포함)을 활용하는 경우 새로운 물권을 창설하지 않으면서도 사실상 용적이양의 경제적 효과를 실현할 수 있다는 가설을 바탕으로 ‘한국형 용적이양제’의 제도적 설계 방향을 제시하는 데 있다. 이를 위해 현행 민법·부동산등기법 체계하에서 ‘직접거래형 TDR’이 가지는 법적 한계에 관한 이론적 검토와 「도시 및 주거환경정비법」상 결합개발 및 「건축법」상 결합건축과의 비교를 통해 「도시개발법」상 결합개발(특히 환지방식 활용) 제도가 ‘한국형 용적이양제’를 도입함에 적절한 제도적 수단인지를 고찰한다.
이를 바탕으로 「도시개발법」상 환지방식에 따라 결합개발을 도입하기 위한 「도시개발법」·「부동산등기법」·「소득세법」 및 「법인세법」 등의 법적 정합성과 한계를 검토하여 실효성 있는 입법적 보완책을 제안하고자 한다.
Ⅱ. 이론고찰 및 선행연구 고찰
1. TDR의 개념
TDR(용적이양제)은 토지의 개발가능성, 즉 용적률을 토지소유권과 분리하여 별도로 거래할 수 있도록 하는 시장기반의 토지 이용 관리 수단이다.
개발이 제한된 지역(송출지역, sending area)의 토지소유자는 자신의 미사용 용적률을 개발권(development rights)으로 분리하여 매각하고, 개발수요가 높은 지역(수용지역, receiving area)의 토지소유자는 이를 매입하여 추가 용적을 확보한다. 이를 통해 공공재정의 투입 없이 규제지역 토지소유자에게 시장 기반의 보상을 제공하면서 개발이익의 사회적 환수와 역사·문화적 보전 목적을 동시에 달성할 수 있다.
TDR은 토지소유권을 권리의 다발(bundle of rights)로 이해하는 영미법계의 법리에 기초하며, 미국에서 1960년대부터 역사유물 보존·농지보전·환경보호·도시 경관관리 등을 위해 활발히 활용되어 왔다.
2. 미국의 TDR 제도
미국의 TDR 제도는 1965년 뉴욕시가 ‘New York City Land Mark Law를 제정하고, 1968년 Grand Central Station을 보존문화재로 지정함으로 인해 해당 토지소유자가 Zoning규정에 의한 허용규모의 건축행위가 제한되자 제기한 Penn Central Transportation Co. vs. New York City 사건의 판례에 의해 TDR이 법적으로 인정되었고, 1997년 Suitum. vs. Tahoe Regional Planning Agency에서 TDR에 의한 용적의 이전은 토지에 속해있는 가치(value)의 일부라고 본 판례 등에 의해 TDR의 성격이 규정되어 왔다.
이러한 판례를 바탕으로 TDR은 미국 전역에서 역사보존·환경보존·조망권 보호 등을 위해 매우 다양한 형태의 프로그램으로 시행되고 있다. 이러한 미국의 TDR은 토지소유자에게는 현재 토지이용권만 인정하고, 장래 개발권은 독립된 권리로서 국가가 가지거나 타인에게 양도할 수 있도록 하는 것을 의미한다(정우형, 2006).
3. 일본의 용적률 이전 제도의 특징
일본은 미국과 같은 직접거래형 TDR 제도를 운용하기보다, 도시계획법 체계 내에서 특정 목적을 달성하기 위한 용적률 이전 제도(‘특정가구제도(特定街区制度)’와 ‘역사적 건조물 보존을 위한 용적률 특례’ 등)를 활용한다.
이는 미국처럼 ‘개발권’이라는 추상적 권리를 창설하여 거래하는 방식이 아니라, 특정 구역 내에서 또는 인접한 대지 간에 행정계획(도시계획 결정)을 통해 용적률을 이전(移転)하거나 할증(割増)받는 절차적 성격이 강하다. 즉, 도시계획법과 건축기준법에 근거하여 다양한 개발사업에서 용적이전의 유형과 조건이 다른 다양한 용적이전제도를 활용한다(김창석·이삼수, 2005).
권리의 자유로운 시장 거래보다는 공공의 계획과 허가에 의해 용적률 배분이 조정되는 공법적 규제 완화 수단으로 운용되고 있다.
4. 용적이양제의 국내 도입 논의
국내도 TDR의 도입 가능성이 지속적으로 논의되어 왔으며 그 동안의 핵심 쟁점은 개발권이 공중권(air rights)처럼 토지소유자에게 당연히 귀속되는 사법상 권리인지 여부였다.
공중권은 민법 제212조3)에 따라 토지소유권이 미치는 상하의 범위 중 지상공간을 배타적으로 이용할 수 있는 구성부분이나, TDR에서 논의되는 개발권(용적률)은 도시계획에 의해 비로소 부여되는 ‘건축 밀도 허가량’으로 「국토의계획및이용에관한법률」이 「헌법」 제23조 제1항에 따라 토지소유권의 내용과 한계를 법률로써 정한 것에 불과하며, 토지소유자에게는 규제받지 않고 최대한 이용할 수 있다는 반사적 이익에 불과하다.
따라서 ‘미사용 용적률’은 소유권의 내재적 구성요소라기보다는 공법 규제하에서 형성되는 기대이익에 불과하며, 공중권처럼 당연한 사법상 권리로 인정되기 어렵다.
이러한 법리적 한계로 TDR 도입을 위한 국내 논의는 사법상 권리이전이 아닌 공법상 권한을 이용하는 방향으로 전개되어 왔다.
5. 용적률 관련 개념체계
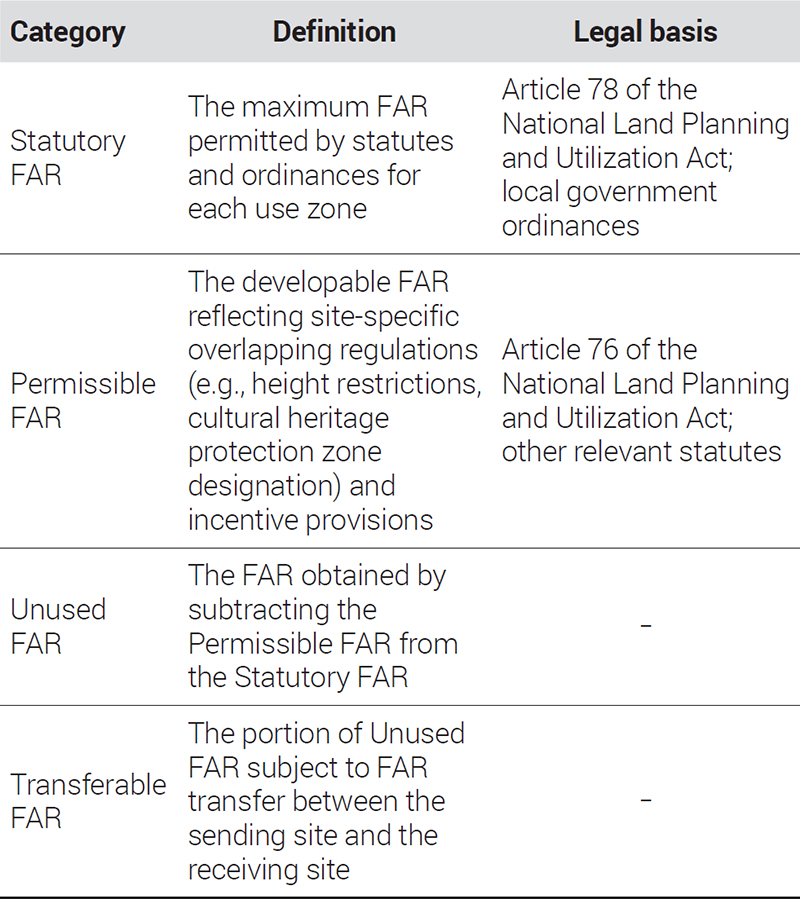
본 연구에서는 용적률에 대해 ‘법정용적률’·‘허용용적률’·‘미사용 용적률’·‘이전 용적’이라는 개념이 반복적으로 사용된다. 연구 설계상의 개념을 명확히 하기 위하여 각 개념을 <표 1>과 같이 정리한다.

Floor Area Ratio (FAR) used in this study
6. 선행연구 고찰
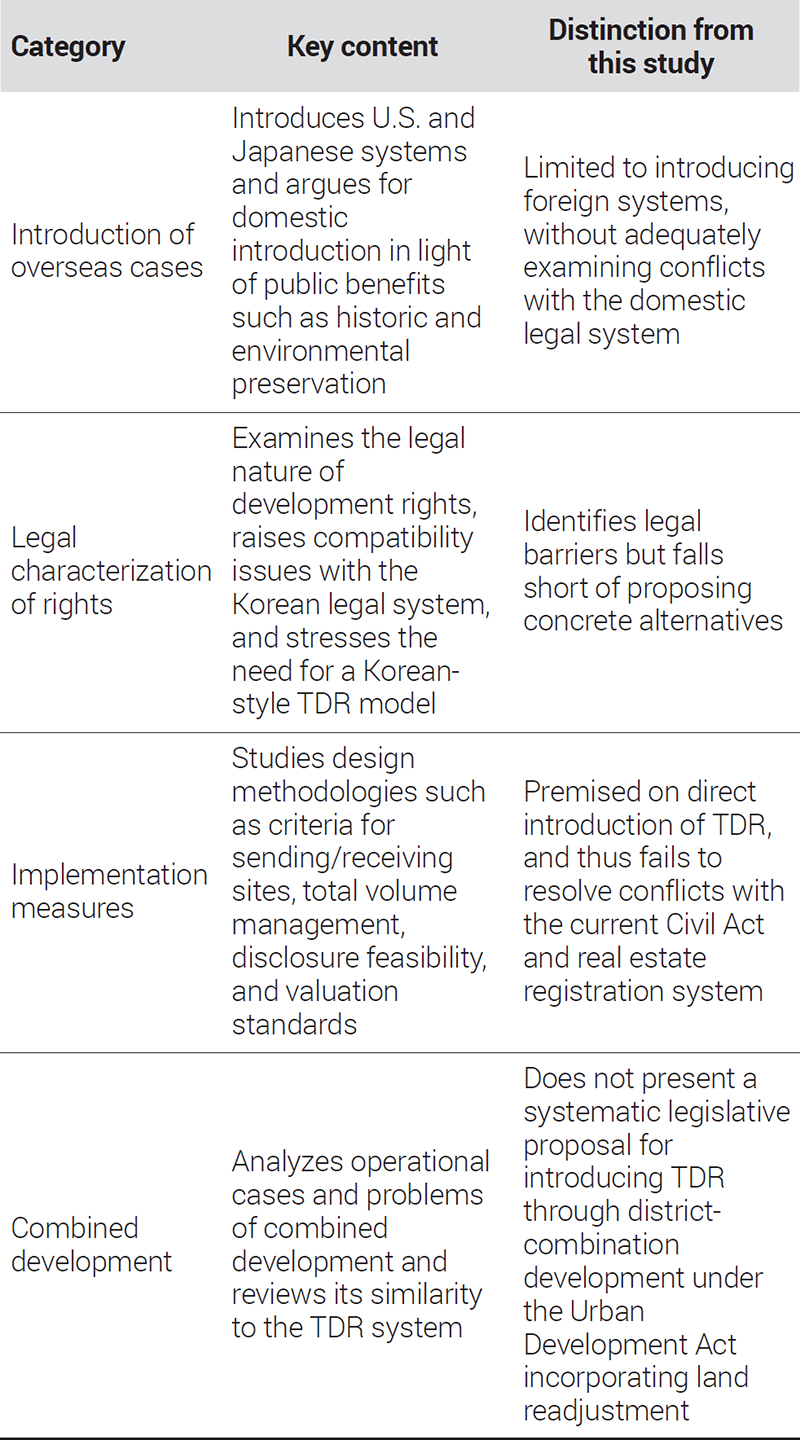
용적이양제와 결합개발에 대한 연구는 ① 용적이양제 도입을 위한 해외사례 소개단계 ② 해외사례를 활용한 용적이양 도입 시 국내법상의 법적 성격에 대한 논의단계 ③ 용적이양제의 구체적 국내 도입방안 제안 단계 ④ 용적이양제와 유사한 효과를 가질 수 있는 「도시및주거환경정비법」 및 「건축법」상의 결합개발에 대한 연구 등의 흐름으로 이어져 왔다.
2000년대 초반 연구는 주로 TDR 제도를 선도적으로 도입한 미국의 사례(뉴욕, 시카고 등)와 인접 국가인 일본의 관련 제도(특정가구제도, 용적률 특례 등)를 소개하는 데 중점을 두었다.
김창석·이삼수(2005)는 일본의 특례용적률 적용구역제도의 운용실태를 심층 분석하고 국내 도시계획 체계에의 적용가능성을 검토하였고, 이영성 외(2005)는 미국의 TDR 프로그램 사례를 광범위하게 비교·분석하여 개발권양도제의 국내 도입 필요성과 가능성을 제기하였다. 이지현·남진(2012)은 미국 연방 및 주법원의 소송사례를 분석하여 TDR 제도의 법적 분쟁 양상을 체계적으로 정리하였다.
이 단계의 연구들은 TDR이 역사유물보존·환경보호·도시경관관리 등 공익적 목표 달성에 기여함을 조명하고 TDR의 국내 도입 필요성을 환기시키는 역할을 하였으나, 외국의 사례를 소개하는 데 그치고 우리나라 법체계와의 구체적 충돌 문제를 충분히 검토하지 못하였다. 이에 본 연구에서는 우리나라 법체계와의 충돌문제를 점검하고자 한다.
이후 2010년 전후 연구에서는 연구초점이 ‘법적 실현 가능성’으로 이동했다. 특히 미국의 ‘개발권’ 개념을 우리나라의 법체계에 어떻게 수용할 것인가가 핵심 쟁점으로 부각되었으며, 용적률을 토지 소유권과 분리 가능한 독립된 사법상 권리로 볼 것인지, 아니면 공법상 규제 완화의 반사적 이익으로 볼 것인지에 관한 법리적 논쟁이 활발하였다.
정우형(2006)은 미국 TDR 도입에 따른 법리적 문제를 검토하여 우리나라 민법상 공중권 규정과의 관계와 미사용 용적률의 사법상 권리 귀속 여부를 검토하였고, 김지엽 외(2013)은 용적이양제 도입을 위한 법적 타당성 분석하여 공법상 권리 조정의 방식으로 용적이양제를 재구성하는 방안을 제시하였고, 이상훈·석호영(2014)은 용적이양제 도입 및 활용에 대해 공법적 시각에서 헌법상 재산권 보장과의 관계를 논하고 공법상 규제 완화의 수단으로 용적이양제를 법리화 하고자 하였다.
이 시기 연구들은 우리나라 소유권의 절대성·혼일성 체계를 고려할 때 미국식 TDR의 직접 도입보다는 한국형 모델 정립이 필요함을 강조하였으나, 물권법정주의 위반 등 법적 장벽을 규명하면서도 현행 법체계 내에서 이를 극복할 수 있는 실질적 대안을 제시하는 데 한계를 보였다. 이에 본 연구에서는 용적이양제를 실현할 수 있는 법체계를 갖추기 위한 보완사항을 점검하고자 한다.
2010년대 이후 연구들은 용적이양제를 실제 도시계획 체계 내에 적용하기 위한 구체적인 방법론에 집중하였다.
채미옥·송하승(2008)은 개발이익환수와 손실보상을 위한 용적률거래제 도입을 위한 양도지와 양수지의 설정 기준 및 적정입지 조건을 규명하고, 용적률의 경제적 가치 평가 방법론을 제안하였고, 이인성·배제흠(2013)은 용적거래 방식의 적용 가능성을 서울시 재개발사업 자료에 대입하여 용적률 거래단가와 총량규모를 추정하고 용적이양으로 사업성 변화에 긍정적 영향이 있는지를 검증하였으며, 이상훈(2013)은 공중공간을 독립적 보상 객체로 인정할 수 있는 법적 근거를 검토하고 입체적 공간 이용에 따른 감정평가 기준을 제안하였고, 서광채(2025)는 비교방식·수익방식·원가방식 등 전통적 감정평가방법을 용적률 자체의 가치 산정에 어떻게 적용할 수 있는지를 체계화하는 미사용 용적률의 감정평가방법을 연구하였다.
하지만 직접거래형 TDR을 전제로 하여 현행 「민법」·「부동산등기법」 체계와의 충돌 문제를 근본적으로 해소하지 못한 한계가 있다. 이에 본 연구에서는 근본적 해결책을 위한 현행법체계의 보완사항을 제기하고자 한다.
2010년대 후반에서 최근까지는 현행 법·제도 중 결합개발 제도가 용적거래이양제와 사실상 성격이 유사한 점에 착안하여 결합개발 제도의 운용사례 연구를 통해 안정적인 결합개발 내지는 용적거래이양제의 정착방안과 결합개발제도를 도입 후 발생하는 문제점을 다룬 연구가 이어지고 있다.
김성준·최명철(2010)은 「도시및주거환경정비법」을 활용한 서울 도심부 임대주택 공급을 위한 TDR 적용방안을, 박순신·박환용(2016)은 양도지와 양수지 간의 비례율을 활용하여 이전 용적률의 적정 규모를 산정하는 정량적 방법론을 제시하였고, 윤형석(2023)은 「건축법」상 결합건축이 용적이양제의 대안적 기능을 일부 수행할 수 있는지 검토하였으며, 신봉기·정원빈(2024)은 「도시개발법」법상 결합개발 규정 적용 시 발생한 실체적·절차적 문제점을 분석하고, 개발이익의 공정한 배분 및 사업 투명성 제고를 위한 법제도 개선 방항을 제시하였다.
하지만 이들 연구는 운용 사례 분석에 집중하고 결합개발을 통해 용적이양제의 법적 한계를 해소하는 구체적 입법 방안을 체계적으로 제시하지 못하였다. 이에 본 연구에서는 「도시개발법」상 결합개발과 환지방식을 법령체계를 보완하여 용적이양제를 우리나라 법령체계의 근본을 해하지 않으면서도 용적이양제를 실현할 수 있는 방안을 제시하고자 한다.
선행연구의 연구 흐름 및 본 연구와의 차별성을 정리하면 <표 2>와 같다.
Trends in prior research and the distinction of this study
Ⅲ. 연구방법 및 절차
1. 연구범위 및 방법론
본 연구는 실증적·계량적 방법이 아닌 문헌연구와 법령·판례 분석을 중심으로 한 질적(정성적)연구방법을 채택하였고, TDR 도입에 관한 논의가 시작된 시점(2000년대 초)부터 현재까지의 관련 문헌 및 우리나라의 현행 법령체계와 관련 판례를 중심으로 연구하였다.
2. 판례 선정기준 및 분석방법
본 연구에서 인용한 판례는 대법원 종합법률정보 및 헌법재판소 판례정보에서 주제어를 제시하여 추출하였고, 관련 법령 및 유권해석은 법제처 국가법령정보센터에서 추출하였다.
본 연구의 분석방법은 법령은 문리해석을 원칙으로 하되 해석이 불명확한 조항은 유사관련 법령과 입법취지 등을 참조하여 해석하였고, 판례 분석은 판시사항 및 판결요지를 원문 그대로 인용하고자 하였으나, 일부 판시사항은 판결취지를 종합정리 요약하여 인용하였다.
Ⅳ. 용적이양제 도입에 대한 법적 한계 고찰
1. 법적 쟁점의 개요
현행 법체계에서 용적이양제를 도입하려 할 때 발생하는 법적 쟁점은 크게 네 가지로 정리된다. ① 물권법정주의(민법 제185조) 위반 가능성, ② 용적이양에 따른 권리변동을 공시할 법적 수단의 부재, ③ 토지소유권의 절대성·혼일성과의 충돌, ④ 용적이양 소득에 대한 조세 형평 문제가 그것이다. 이 쟁점들은 상호 긴밀히 연관되어 있으며, 어느 하나만으로도 제도 도입의 결정적 장벽으로 작용한다.
이러한 문제는 단순히 공법상의 권한(용적률 결정권)을 활용하는 방식으로 TDR에 접근하더라도 사법상 소유권 내용의 실질적 변경을 수반하는 한 근본적으로 해소되지 않으며, 이는 ‘직접거래형 TDR’의 법적 도입을 어렵게 하는 핵심 이유이다.
2. 현행법상 구조적 문제
「민법」 제185조는 “물권은 법률 또는 관습법에 의하는 외에는 임의로 창설하지 못한다.”라고 규정하여 물권법정주의를 명시하고 있다. 판례도 “물권법의 강행법규성에 따라 법률과 관습법이 인정하지 않는 새로운 종류나 내용의 물권을 창설하는 것은 허용되지 않는다.”라고 판시하고 있다.4)
용적이양제의 본질은 토지이용의 특정 ‘가치’를 분리하여 거래 대상으로 삼는 것으로, 이는 소유권의 사용·수익·처분 권능 중 일부를 영구적으로 제한하고 새로운 형태의 권리(이양된 용적)를 창출하는 결과를 낳는다.
이는 법률이 아닌 행정계획 및 당사자 간의 거래를 통해 소유권 내용을 사실상 변경하고 새로운 제한물권에 준하는 효과를 발생시켜 물권법정주의를 해할 수 있다는 비판을 면하기 어렵다. 이러한 문제로 ‘직접거래형 TDR’의 경우 용적이양으로 인해 양도지 소유권의 사용·수익·처분 권능이 영구적으로 제한되고 이양된 용적이 독립된 거래대상으로 기능하게 되면, 이는 실질적으로 새로운 물권의 창출에 해당하여 강행규정 위반의 결과를 초래한다.
용적의 양도와 양수에 따라 해당 토지에서는 일반적인 도시관리계획에서 정해지는 사용가능한 용적률 변화가 발생하고, 용적률의 변화는 토지가치의 본질적인 변동을 수반하므로, 거래의 투명성과 법적 안정성을 위해 명확한 공시수단이 필수적이다. 그러나 「부동산등기법」 제3조는 등기 대상을 소유권, 지상권, 지역권, 전세권, 저당권, 임차권 등 물권에 한정하고 있어, 공법상 반사이익에 불과한 용적이양 권리를 등기할 방법이 현행법상 없다. 물권이 아닌 용적이양된 권리를 부동산 등기부에 기록하기 위해서는 부동산등기법 개정이나 특별법 제정이 필수적이다.
행정청 관할의 별도 공시제도(토지대장, 건축물대장, 토지이용계획확인서 등)를 활용하더라도, 사법상 권리의 창설 및 변동을 담보할 수 없어 제3자 보호에 근본적 한계가 있다.
이러한 문제로 ‘직접거래형 TDR’의 경우 현행 등기법 체계에서 이양된 용적에 대한 권리를 등기할 방법이 없어 제3자 대항력을 확보할 수 없다. 이로 인해 양수지의 소유자가 변경되거나, 양도지 소유자가 바뀐 경우 용적이양의 효력 유지가 불확실해진다.
나아가, 등기를 통한 공시가 이루어지더라도 등기절차가 적법하게 진행되지 않은 것으로 볼만한 의심스러운 사정이 있는 경우 추정력이 깨져 양도행위의 무효나 취소 문제가 발생할 수 있다. 특히 원시취득자가 출현하거나 진정한 소유권자가 소유권을 회복한 경우, 기존 용적이양의 제한이 미치지 않아 용적이양 제도 전체의 법적 안정성이 근본적으로 흔들린다.
「헌법」 제23조 및 「민법」 제211조5)·「민법」 제212조는 소유권의 포괄적 지배권을 보장한다. 판례는 별도의 법률 규정 없이는 토지소유권에서 특정 권리를 분리하거나 인정하지 않는 입장을 취하고 있다.6)
토지소유권의 절대성과 혼일성(토지 상하의 소유권이 하나로 결합)에 따라, 미사용 용적률을 분리하여 거래하는 것은 법률에 의하지 않고 새로운 물권을 창설하는 것과 다를 바 없어 허용되지 않는다. 특히, 용적이양 후 새로운 소유자가 원시취득(수용·시효취득 등)으로 토지를 취득한 경우 또는 진정한 소유권자가 소유권을 회복한 경우에는 소유권의 절대성에 의해 기존 용적양도의 제한이 미치지 않는 심각한 법적 불안정성이 발생한다.
현행 「소득세법」은 과세 대상을 열거주의로 채택하고 있어, 소득세법에서 열거되지 않은 용적이양 소득은 현실적으로 막대한 소득이 발생함에도 불구하고, 이를 명시적으로 과세 대상으로 규정하지 않으면 과세의 공백이 발생할 수밖에 없다.7) 더욱이 개발제한을 전제로 저렴하게 토지를 매입한 양도지 소유자가 자신이 부담하지 않은 용적을 거래하여 조세 부담 없이 막대한 이득을 취하는 경우는 소득이 있는 곳에 과세한다는 기본 원칙과 조세 형평성을 심각하게 훼손하는 문제가 발생된다.
다른 한편으로 이러한 문제를 상쇄하기 위해 소득이 있는 곳에 과세가 있다는 원칙에 따라 용적이양 소득에 대해 법적 근거를 마련하여 기타소득 등으로 과세하는 경우는 일시적으로 발생한 상당한 규모의 소득이 종합소득에 합산되어 누진세율(사실상 최고세율)이 적용될 것이고, 이는 과다한 소득세 부담으로 이어져 납세자에게 불합리한 결과를 초래하는 이중적 딜레마가 존재한다.
따라서 ‘직접거래형 TDR’의 도입은 이양 소득에 대한 명확한 과세 근거가 없으면 과세 공백이 발생하고, 이를 기타소득으로 분류하면 납세자에게 과도한 세부담이 초래되는 구조적 모순을 해소할 수 없다.
3. 결합개발형 전환의 필요성
‘직접거래형 TDR’의 법적 한계를 극복하는 현실적 대안으로 「도시및주거환경정비법」·「도시개발법」 및 「건축법」상 결합개발 내지는 결합건축 방식이 주목된다.
이러한 결합개발(건축)은 물리적으로 분리된 보전지역(양도지)과 개발지역(양수지)을 하나의 개발구역으로 지정하고, ‘공법적 행위’인 각종 개발계획 결정과 사업 절차 안에서 용적률을 조정하는 구조를 취한다.
이 방식은 사법상 새로운 물권을 창설하지 않고 각종 개발사업 인(허)가라는 공법적 절차를 통해 용적률을 조정하므로 물권법정주의와의 직접 충돌 위험을 상대적으로 완화할 수 있다. 또한 개발구역 지정 고시·개발계획 수립 고시·실시계획 인가·관리(환지)처분 등 연쇄된 공법 절차 자체가 공시 기능을 수행하여 공시 부재 문제를 구조적으로 해소할 수 있다.
특히 환지 방식을 접목할 경우, ‘미사용 용적률’에 대한 가치를 합리적으로 산정하고 이를 토지가치(또는 현금)로 정산하여 보상함으로써 재산권 침해 우려와 손실보상 논란을 제도적으로 해소할 수 있다. 나아가 환지청산금·개발이익·사업수익 등 기존 조세체계와 접목하여 설계할 여지가 있어 조세 형평 문제도 완화될 수 있다.
따라서 ‘직접거래형 TDR’의 법적 한계를 고려하면, 현행 법체계 내에서 TDR의 공익 목적을 실현하는 가장 현실적인 경로는 각종 개발법상 결합개발 방식의 적극적 활용이며, 이를 위해서는 관련 법령의 체계적인 정비가 필요하다.
Ⅴ. 「도시개발법」상 결합개발을 활용한 용적이양제 도입방안
1. 현행결합개발 제도의 용적이양 목적달성 한계
현행 법제도 중 용적이양제와 유사한 기능을 수행하는 제도로는 「도시및주거환경정비법」 제18조의 결합개발과 「건축법」 제77조의15의 결합건축이 있다.
「도시및주거환경정비법」상 결합개발은 경관보호 등으로 인하여 사업성이 낮은 정비구역과 도시 밀도 수요가 높아 사업성이 높은 구역을 결합하여, 두 구역 간의 용적률을 상호 이전함으로써 개발밀도를 조절하는 제도이다. 관리처분계획을 통하여 양도지와 양수지의 권리를 변환하고, 이를 통해 양도지 토지소유자도 중복규제를 감안하지 않은 본래의 용도지역에 따른 용적률을 적용받을 수 있다는 점에서 TDR과 유사한 구조를 가진다. 대규모 정비사업에 적용 가능하고, 양도 대상 개발권을 특정하거나 별도로 공시(등기)할 필요가 없다는 점에서 상당한 유용성을 가진다.
「도시및주거환경정비법」상 결합개발제도는 도시경관 보호 및 원활한 정비사업 추진을 위하여 2 이상의 서로 이격된 정비구역을 단일구역으로 지정하여 사업을 추진하는 방식으로서 결합개발구역은 “구릉지구역8)”과 “역세권구역9)”으로 구성된다.
하지만 정비사업이라는 특수 목적과 한정된 재정비촉진구역 내에서만 적용 가능하다는 점에서 도시 전반의 미이용 용적률 재배치라는 도시 전반의 용적관리 수단으로 활용하는 데 근본적 한계가 있다.
「건축법」상 결합건축은 100미터 이내 인접 대지의 건축주들이 합의한 경우 용적률을 통합 적용할 수 있도록 하여, 좁은 범위 내에서 용적률 이전 기능을 일부 수행한다. 다만 최소 10년 이상 결합 상태를 유지해야 하고 단일 사업 주체에 의한 개발을 사실상 전제한다는 점에서, 양도지와 양수지 소유자가 다른 용적이양제의 본질적 특성(시장 거래)과 상충한다.
이러한 결합건축은 개발수요가 적은 가로구역의 내부나 후면 도로변의 필지의 미사용 용적률을 개발 후 수익성이 확보되는 대로변 필지로 이전하여 결과적으로 도로변의 건축물 높이에 비해 상대적으로 극히 낮은 가로구역 내부의 건축물을 양산하여 도시 환경에 불균형을 유발할 가능성이 높다. 특히 「한옥등건축자산의 진흥에관한법률」 제17조 규정에 의한 건축자산 진흥구역 내에서 건축자산과 일반건축물간의 결합건축의 경우는 건축자산이 일반 건축물에 가려져 건축자산이 가지고 있는 주변 환경과의 조화라고 하는 건축자산 지정의 본래 가치 중 상당 부분을 해하는 결과가 될 수 있다.
도시 전반의 용적관리 관점에서 두 제도 중 「도시및주거환경정비법」상 결합개발은 정비사업이라는 특정 목적과 한정된 구역 내에서만 적용 가능하므로 도시 전반의 미이용 용적률 재배치라는 도시관리 수단으로 활용하는 데 근본적 한계가 있고, 「건축법」상 결합건축은 지리적·시간적 제약이 강하고 건축허가 단계의 행정행위에 불과하여 용적률 변동을 강력하게 공시하거나 제3자에게 대항하는 사법상 권리성을 부여하지 못한다.
한편 두 제도의 정책적 의의로는 공공의 적극적 관여를 통해 양도지와 양수지 간의 이익 균형을 실현하고, 사업성이 낮은 보전 지역과 고밀 개발구역을 연계하여 도시 재정비의 공공성을 확보할 수 있다는 점을 들 수 있다.
그러나 이양된 용적에 대한 사법상 권리성 및 공시 문제를 근본적으로 해소하지 못하고, 구역 해제 등 사업 무산 시 법적 불안정성이 크다는 한계가 있다. 또한 「도시및주거환경정비법」상 결합개발은 정비사업이라는 특수 목적에 한정되고 「건축법」상 결합건축은 적용 범위가 지나치게 협소하여, 용적이양제가 추구하는 도시 전체의 개발밀도 재배치 및 균형발전이라는 목적 달성은 두 제도만으로는 불가능하다.
이에 보다 광범위하고 체계적인 용적이양의 근거를 갖출 수 있는 「도시개발법」상 결합개발 방식을 활용하는 경우 「도시및주거환경정비법」상 결합개발과 「건축법」상 결합건축에 비해 용적이양제의 목적 달성에 보다 효율적이다.
「도시개발법」 제3조의2에서는 “도시개발구역을 지정하는 자는 도시개발사업의 효율적인 추진과 도시의 경관 보호 등을 위하여 필요하다고 인정하는 경우에는 도시개발구역을 둘 이상의 사업 시행지구로 분할하거나 서로 떨어진 둘 이상의 지역을 결합하여 하나의 도시개발구역으로 지정할 수 있다.”고 규정하고 있다. 동법 시행령 제5조의2 제2항은 서로 떨어진 둘 이상의 지역을 결합하여 하나의 도시개발구역으로 지정할 수 있는 경우로, 면적이 1만 제곱미터 이상인 일정 지역이 도시개발구역에 하나 이상 포함된 경우를 규정하고 있다. 지정권자가 필요하다고 인정하는 경우 시행령의 거리 제한을 적용하지 않을 수 있도록 하는 유연성도 부여하고 있다.
「도시개발법」상 결합개발은 도시개발구역 전체를 하나의 사업지로 보되, 둘 이상의 구역으로 분할하여 사업을 시행하는 제도이다. 주로 보존 가치가 높거나 개발 비용이 많이 드는 구역(양도지 성격)의 보존과 다양한 도시공간을 창출이 요구되는 양수지의 사업성을 높이기 위해 활용될 수 있다.
하지만 양수지의 부담으로 양도지와 양수지가 보존과 개발이익을 공유하는 구조인 관계로 도시개발구역 지정이라는 특수한 공법적 행위를 전제로 하기에 적용 범위를 일반화하기에는 제한이 있다. 또한 현행 「도시개발법」상 결합개발은 용적률 이양 자체보다는 수용·사용 방식과 환지 방식의 혼용이나 개발계획의 상호 연계에 초점을 맞추고 있을 뿐, 각종 용적률(법정, 허용, 이전 등)의 구체적인 산정·이전·공시 방법에 대한 명확한 규정을 갖추고 있지 않다.
그럼에도 「도시개발법」상 결합개발은 도시계획의 공적 결정을 통해 개발구역을 지정하고 사업을 시행하므로, 용적이양을 공법적 행위로 해석하여 물권법정주의 충돌 위험을 상대적으로 완화할 수 있다. 나아가 결합개발구역 내에서 환지 방식내지는 혼합 방식을 활용할 경우, 양도지 소유자에게 용적률 감소에 대한 보상을 토지가치(혹은 현금)로 지급하고, 양수지에는 용적률 증가분을 개발이익으로 돌려주는 정산 구조를 마련할 수 있어 조세 형평성 및 손실보상 논란을 최소화할 수 있다.
이에 결합개발의 대상을 도시개발구역뿐만 아니라 개발 제한으로 인해 미사용 용적이 발생하는 인접 지역까지 적용 가능하도록 하여 용적이양의 범위와 유연성을 높이는 방안이 마련되는 경우보다 광범위하고 효율적인 도시 전반의 용적관리 수단으로 작용함에 적합할 것이다.
한편 「도시개발법」상 결합개발은 사업 주체가 일괄적으로 시행하는 시행자 주도적 성격이 강해, 시장 거래를 통한 인센티브 제공이라는 TDR 본연의 기능을 온전히 구현하기에는 미흡한 측면이 존재한다. 이러한 점에서 이를 보완하기 위한 구체적 법적 근거 마련이 필수적이다.
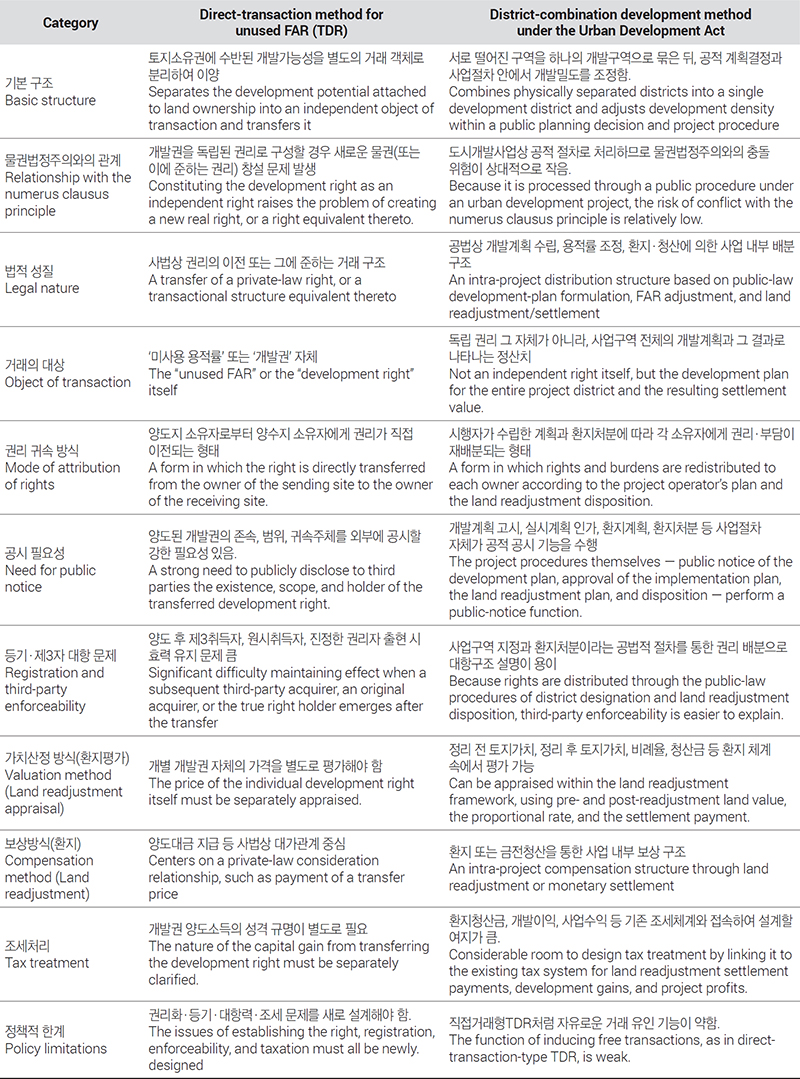
<표 4>는 미사용 용적률 직접 거래방식(TDR)과 「도시개발법」상 결합개발 방식의 주요 차이점을 정리한 것이다.
Differences between the direct-transaction method for unused FAR (TDR) and the district-combination development method under the Urban Development Act
2. 결합개발을 통한 용적이양제 정착을 위한 제반 법률 정비
현행 「도시개발법」상 결합개발 방식은 개발계획 수립 단계에서 ‘공법적 행위’를 통해 용적률 조정이 이루어지므로, 사법상 물권 변동을 전제로 하는 기존 TDR 논의의 핵심 쟁점인 ‘물권법정주의 위반’ 문제를 회피할 수 있다. 더욱이 환지 방식을 도입할 경우, 재산권 침해 우려와 개발이익과 손실의 가치 조정 문제를 제도권 내에서 해결 가능하다는 장점이 있다.
구체적으로는 다음과 같은 입법화 방안이 필요하다.
첫째, 「용적률 상호 이전 및 조정에 관한 특례 조항」의 신설이다. ① 결합개발에 따른 용적률 조정이 공법상 행위임을 명확히 규정하고, ② 환지 또는 혼합 방식을 활용하여 규제지역(양도지) 내 미사용 용적률의 가치를 합리적으로 산정할 수 있는 기준을 마련하며, ③ 미사용 용적률에 대한 대가(사업비)의 지급 내지 미사용 용적률을 반영한 환지 기준을 법률에 명문화하여 제도의 투명성을 확보해야 한다.
둘째, 「도시개발법」 시행령 제5조의2 적용대상 제한규정을 개정하여 용적이양제를 위한 결합개발의 경우는 물리적 거리제한을 완전히 폐지하거나 동일 광역 도시계획권 내로 대폭 확대하여야 한다.
셋째, 미사용 용적이양을 위한 결합개발에 따른 환지나 수용을 위한 감정평가 기준을 별도로 마련하여야 한다. 규제지역(양도지)의 감정평가에서는 중복규제로 인한 토지이용한계를 적용하지 아니하고 용도지역만을 감안하는 특례를 주어야 한다.
넷째, 양수지의 토지소유자도 결합개발에 의한 도시개발사업에 적극 참여할 수 있도록 양도지의 미사용 용적률을 양수지에 더하는 정도를 넘어 공적목적을 위해 일정비율의 용적률, 높이, 세제완화 등 인센티브를 제공하는 녹색건축인증(G-SEED) 등의 제도와 유사한 인센티브를 제공할 수 있는 근거 조항을 추가할 필요가 있다.
무엇보다 「도시개발법」상 결합개발 방식은 개발계획 수립 단계에서 ‘공법적 행위’를 통해 용적률 조정이 이루어지므로, 사법상 물권 변동을 전제로 하는 기존 ‘직접거래형 TDR’의 도입불가 핵심 쟁점인 ‘물권법정주의 위반’ 문제를 <표4>에서와 같이 회피할 수 있다.
한편 위와 같은 「도시개발법」상의 관련 규정을 정비하는 과정에서 관련 규정의 모호함으로 인한 혼란을 방지하기 위하여 ① ‘미사용 용적률’의 법적 성격을 독립된 사법상의 물권이 아니라, 도시개발구역 지정이라는 공법상 계획 결정에 의한 ‘계획상 지위’에 불과하다는 점을 명문화하여야 하며, ② ‘미사용 용적률’의 보상은 손실보상이 아니라 환지에 따른 종후가치의 상승에 의한 청산금이라는 점도 명문화하여야 한다.
도시개발구역 지정·개발계획 고시·실시계획 고시·환지예정지 지정·환지처분·준공허가 등의 연쇄된 공법 절차에서 미사용 용적률이 반영된 구체적 내용이 고시되도록 하여야 한다.
첫째, 도시개발구역지정 고시 단계에서는 양도지·양수지 지정과 이전 예정 용적률 총량을 제시하여 이해관계인에게 고지될 수 있도록 하여야 한다.
둘째, 개발계획 수립 고시 단계에서는 필지별 용적률 조정내용(감소·증가분)을 명시하여 제3자도 인식 가능하도록 하여야 한다.
셋째, 실시계획 인가 고시 단계에서는 ‘미사용 용적률’ 조정 확정치를 명시하고 이를 대항력 발생의 기산점으로 삼도록 하여야 한다.
넷째, 환지방식 사업의 환지처분시와 사용·수용방식의 준공승인시는 용적률 조정결과를 반영하여 토지등기부에 부기등기를 하여 물권적 효력에 준하는 공시를 완성할 필요가 있다. 이러한 부기등기 방식은 「부동산등기법」 제3조의 열거주의10) 한계를 우회하면서도 공시효과를 실질적으로 확보하는 방법이 될 수 있다.
다섯째 「토지이용규제 기본법」 제8조·제12조에 따라 결합개발에 의한 용적률 조정결과를 토지이용계획확인서의 등재사항으로 명시하고, 가능하면 선의의 제3자에 대한 대항력을 부여하는 특례조항을 신설하는 방안도 고려되어야 한다.
조세 형평성 확보를 위한 법적 근거 마련이 필요하다. 용적이양에 따른 수익 발생 시 조세 부과에 관한 협의 근거를 「도시개발법」에 명시해야 하며, 구체적으로는 「소득세법」 개정을 통해 해당 수익을 기타소득으로 분류하거나 분리 과세하는 방안을 연계 제안함으로써 조세 형평성 문제를 해소해야 한다.
첫째, 환지방식에서 양도지 소유자가 미사용 용적률에 대한 대가를 금전청산금으로 수령하는 경우, 「소득세법」 제88조의 양도소득 해석과 연계하여 ‘미사용 용적률’ 부분의 청산금을 양도소득세 과세대상으로 명문화한다.
둘째, 환지방식에서 용적이양에 따른 가치를 반영 받아 환지를 받은 토지소유자의 토지가치 상승분에 대해서는 추후 양도소득세로 환수하되, 「부동산공시법」상 공시지가 산정기준에 결합개발 결과를 반영하는 규정을 신설할 필요가 있다.
셋째, 양수지 소유자가 추가 용적률 혜택을 받는 경우는 「소득세법」 제21조(기타소득) 제1항에 결합개발로 인하여 취득하는 용적률 상당 이익을 신설하고, 「법인세법」 시행령 제11조의 익금항목에 동일 내용을 추가할 필요가 있다.
넷째, 결합개발로 인하여 납부한 기타소득세는 취득가액에 포함하는 규정을 「소득세법」에 추가하여 이중과세를 방지할 필요도 있다.
환지 방식은 정리 전 토지의 가치를 산정하고, 여기서 사업비용 충당을 위한 체비지 및 공공시설 용지(보류지)를 공제한 후, 정리 전 토지의 가치 비율(비례율)에 따라 정리 후 토지를 교부(환지)하거나 청산하는 구조를 띤다.
이에 양도지와 양수지의 토지소유자의 도시개발사업에의 적극 참여를 유도하기 위해서는 아래와 같이 「도시개발법」· 동법 시행령 및 도시개발업무지침에 아래 사항을 추가하여야 한다.
첫째, 「도시개발법」이나 동법 시행령에 ‘정리 전 토지 가격’ 감정평가에는 미사용 용적률에 대한 가치를 포함하여 평가하도록 규정하여야 한다.
둘째, 환지계획상 ‘미사용 용적률’의 가치를 ‘금전 청산금’으로 지급할 수 있는 근거 조항을 신설해야 한다.
셋째, 도시개발업무지침에도 상위 법령의 위임에 따라 실무적으로 결합개발에 의한 용적이양의 근거를 마련해야 한다. 즉 감정평가를 실시할 때 양도지의 정리 전 가격 평가에 미사용 용적률에 대한 가치 평가를 병행하도록 하며, 평가협의회에서 토지의 감정평가액과 미사용 용적률에 대한 평가액을 심의 승인토록하고, 이렇게 승인된 미사용 용적률 평가액을 환지계획상의 금전 청산금 항목에 포함하여 환지계획을 수립하는 근거를 마련하여야 한다.
그리고 무엇보다 양수지 토지소유자의 적극 참여 유도를 위한 인센티브 조항을 신설하여 양도지의 미사용 용적률에 일정 인센티브를 더한 용적률이 양수지에 반영되는 근거 및 인센티브 반영률 산정기준과 방법 등을 마련하여야 한다.
Ⅵ 결론 및 제언
본 연구는 용적이양제(TDR)의 국내 도입 시 직면하는 물권법정주의 위반 및 공시 수단 부재라는 근본적인 법적·제도적 한계를 극복하기 위해, 「도시개발법」상 ‘결합개발’ 방식의 활용 가능성을 심층적으로 분석하였다.
기존의 TDR 논의는 규제로 인한 재산권 제약을 보상하고 개발이익을 재분배하는 유효한 수단임에도 불구하고, ‘미사용 용적률’을 토지 소유권과 분리된 독립 물권으로 구성하려 한다는 점에서 현행 민법 체계와 충돌해 왔다. 특히 양도된 용적률의 영속적 효력과 제3자 대항력을 담보할 공시 수단이 미비하다는 점은 제도의 안착을 가로막는 결정적 장애요인이었다.
이에 반해, 본 연구가 대안으로 제시한 결합개발 방식은 물리적으로 분리된 보전구역(양도지)과 개발구역(양수지)을 하나의 사업구역으로 묶어 ‘공법적 행위’를 통해 용적률을 조정하는 구조를 취한다.
이는 사법상 새로운 물권의 창설을 우회함으로써 물권법정주의와의 충돌을 완화하고, 법적 안정성을 확보할 수 있는 토대를 제공한다. 특히 환지 방식을 접목할 경우, 용적률 감소분을 토지가치나 현금으로 정산하여 보상함으로써 조세 형평성 문제와 손실보상 논란을 제도적으로 해소할 수 있다는 장점이 있다.
그러나 현행 「도시개발법」상 결합개발 제도는 용적률 이양에 필요한 구체적인 산정·이전·공시 방법을 명확히 규정하고 있지 않다는 한계가 있다. 또한, 사업 주체가 일괄적으로 시행하는 공공 주도적 성격이 강해, 시장 거래를 통한 인센티브 제공이라는 TDR 본연의 기능을 온전히 구현하기에는 미흡한 측면이 존재한다.
따라서 한국형 용적이양제의 성공적인 정착을 위해서는 다음과 같은 입법적 보완이 필수적이다.
첫째, 「도시개발법」 내에 ‘용적률 상호 이전 및 조정에 관한 특례 조항’을 신설하여 용적률 조정이 합법적인 공법 행위임을 명시하고, 환지 방식 등을 통한 가치 산정 및 보상기준을 명문화해야 한다.
둘째, 용적률 조정 결과를 토지이용계획확인서 등에 기재하도록 하고, 이에 ‘제3자에 대한 대항력’을 부여하는 명시적 공시 규정을 도입하여 거래의 안전을 도모해야 한다.
셋째, 「소득세법」 개정 등을 통해 용적이양 수익에 대한 과세 근거를 명확히 마련하여 조세 형평성을 확보해야 한다.
넷째, 도시개발업무지침의 개정(신설)을 통해 구체적인 미사용 용적률 감정평가 기준을 제시하고, 미사용 용적률의 활용 시 일정한 인센티브를 제공하는 근거를 확보해야 한다.
본 연구에서 제시한 결합개발 활용 구조와 입법 제안이 실현될 경우, 문화재 보존과 사유 재산권의 조화, 도시개발밀도의 효율적 재배분, 지역 균형 발전 및 낙후 지역 정비 가속화 등 도시 공간 전반에 걸쳐 상당한 긍정적 파급효과를 볼 수 있을 것으로 보인다.
결론적으로, 「도시개발법」상 결합개발을 활용한 용적이양제 도입방안은 현행 법체계의 틀을 유지하면서도 TDR의 공익적 목적을 달성할 수 있는 가장 현실적이고 안정적인 대안이라 할 것이다. 특히 환지방식을 활용할 경우 미사용 용적률의 가치를 종전 토지 감정평가 시 반영하고 이를 환지계획에 반영하는 경우 용적 이양제가 지향하고자 하는 목표를 달성할 수 있다고 판단된다.
하지만 본 연구는 「도시개발법」상 결합개발을 활용한 입법 방향을 제시하였으나, 입법안의 구체적 조문까지 확정하지는 못하였고, ‘미사용 용적률’의 가치평가 산정 구조 및 수치를 예시하지 못한 채 법리 분석에 그쳤다는 한계가 있다. 무엇보다 개발사업 진행에서 가장 필수적인 양도지·양수지 토지소유자의 동의를 받기 위한 토지소유자 설득에 필요한 인센티브 설계에 관한 연구가 미흡한 한계가 있다.
또 본 연구는 법리 분석과 입법방향 제시에 집중하였기에 실제 사업 대상지의 사례에 접목이 가능한지에 대한 검증이 없었다. 이에 향후에는 구체적 대상지를 선정하여 미사용 용적률의 가치 평가 기준과 인센티브 제공의 정도에 대한 실증적 검증을 통해 본 연구의 입법 제안이 실제 사업에서 작동 가능한지를 확인하는 후속 연구가 필요하다.
Notes
References
-
김성준·최명철, 2010. “서울 도심부 임대주택 공급을 위한 TDR 적용에 관한 연구”, 「한국도시설계학회지」, 11(2): 63-76.
Kim, S.J. and Choi, M.C., 2010. “Application of TDR(Transferable Development Right) to Provide affordable Rental Housing in the Downtown of Seoul”, Journal of the Urban Design Institute of Korea, 11(2): 63-76. -
김지엽·송시강·남진, 2013. “용적이양제 도입을 위한 법적 타당성과 법리구성”, 「국토계획」, 48(1): 81-92.
Kim, J.Y., Song, S.K., and Nam, J., 2013. “A Legal Framework to Adopt the Transfer of Development Right in Korea”, Journal of Korea Planning Association, 48(1): 81-92. -
김창석·이삼수, 2005. “일본의 용적이전제도 운용실태와 우리나라에서의 적용 가능성에 관한 연구 – 특례용적률적용구역제도를 중심으로 –”, 「국토계획」, 40(4): 27-44.
Kim, C.S. and Lee, S.S., 2005. “Japan’s Floor-Area-Ratio(FAR) Transfer System and Possibility of Its Application to Korea with Emphasis on Special FAR Application Zone System”, Journal of Korea Planning Association, 40(4): 27-44. -
박순신·박환용, 2016. “비례율 분석을 통한 결합개발사업의 이전 용적률 결정에 관한 연구”, 「주택연구」, 24(3): 133-156.
Park, S.S. and Park, W.Y., 2016. “A Study on Determination of TFAR of Conjoint Renewal Project through the Analysis of Proportional Rate”, Housing Studies Review, 24(3): 133-156. -
서광채, 2025. “용적률의 감정평가방법에 관한 연구: 전통적 감정평가방법의 적용을 중심으로”, 「감정평가학논집」, 24(2): 3-31.
Seo, K., 2025. “A Study on the Method of Appraisal of Floor Area Ratio: Focused on the Traditional Method of Appraisal”, Appraisal Studies, 24(2): 3-31. [https://doi.org/10.23843/as.2.1]
-
신봉기·정원빈, 2024. “도시개발사업에서 결합개발제도의 문제점과 개선방향”, 「토지공법연구」, 107: 275-295.
Shin, B.K. and Jung, W., 2024. “A Study on the Problems and Improvement Direction of the Conjoint Renewal Program in Urban Development Projects”, Public Land Law Review, 107: 275-295. [https://doi.org/10.30933/KPLLR.2024.107.275]
-
윤형석, 2023. “결합건축제도와 용적률 거래제의 관계에 관한 연구”, 「부동산법학」, 27(3): 89-120.
Yun, H.S., 2023. “A Study on the Relationship Between the Combined Architecture System and Floor Area Ratio Transfer System”, Real Estate Law Review, 27(3): 89-120. [https://doi.org/10.32989/rel.2023.27.3.89]
-
이미애, 2017. 「문화재 보호(규제)와 주민 재산권 보장」, 인천: 인천발전연구원.
Lee, M.A., 2017. Protection of Cultural Heritage (Regulation) and Guarantee of Residents Property Rights, Incheon: Incheon Development Institute. -
이상훈, 2013, “공중공간의 보상기준에 관한 연구”, 「토지공법연구」, 61: 39-59.
Lee, S.H., 2013. “A Study on the Compensation Standard for the Airspace”, Public Land Law Review, 61: 39-59. -
이상훈·석호영, 2014. “용적이양제 도입 및 활용에 관한 공법적 연구”, 「토지공법연구」, 66: 43-66.
Lee, S.H. and Seok, H.Y., 2014. “A Legal Study on the Adoption and Utilization of Transfer of Development Rights”, Public Land Law Review, 66: 43-66. -
이영성·허재완·김갑성·정우형·김현수, 2005. “개발권양도제의 해외 사례에 관한 심층 비교 연구”, 「국토계획」, 40(6): 107-133.
Lee, Y., Hur, J.W., Kim, K., Cheong, W.H., and Kim, H.S., 2005. “An In-depth Comparative Case Study on Transfer of Development Rights”, Journal of Korea Planning Association, 40(6): 117-133. -
이인성·배재흠, 2013. “용적이양제도를 위한 용적거래방식의 적용가능성 검토”, 「한국도시설계학회지」, 14(3): 131-143.
Lee, I. and Bae, J.H., 2013. “The Applicability of Transaction Systems for the TDR Program”, Journal of the Urban Design Institute of Korea, 14(3): 131-143. [https://doi.org/10.16980/jitc.14.4.201808.131]
-
이지현·남진, 2012. “TDR(Transfer of Development Rights) 제도의 법적 분쟁에관한 연구 – 미국 소송사례를 중심으로 –”, 「국토계획」, 47(7): 91-107.
Lee, J.H. and Nam, J., 2012. “A Study on Legal Disputes of TOR(Transfer Of Development Rights) – Focused on Lawsuit Cases in the U.S. –”, Journal of Korea Planning Association, 47(7): 91-107. -
정우형, 2006. “미국의 개발권 양도제도(TDR) 도입에 따른 법리적 고찰”, 「토지보상법연구」, 6: 193-211.
Cheong, W.H., 2006. “A Legal Study on Introduction of the American’s TDR”, Land Expropriation Compensation Law, 6: 193-211. -
지원림, 2016. 「민법강의(제14판)」, 서울: 홍문사.
Ji, W., 2016. Civil Law Lectures (14th ed.), Seoul: Hongmoonsa. -
채미옥·송하승, 2008. “개발이익환수와 손실보상을 위한 용적률 거래제 도입 방안”, 「국토계획」, 43(7): 115-133.
Chae, M.O. and Song, H.S., 2008. “A Study on the Floor-Area-Ratio Transfer System for Recapturing Development Gains”, Journal of Korea Planning Association, 43(7): 115-133.